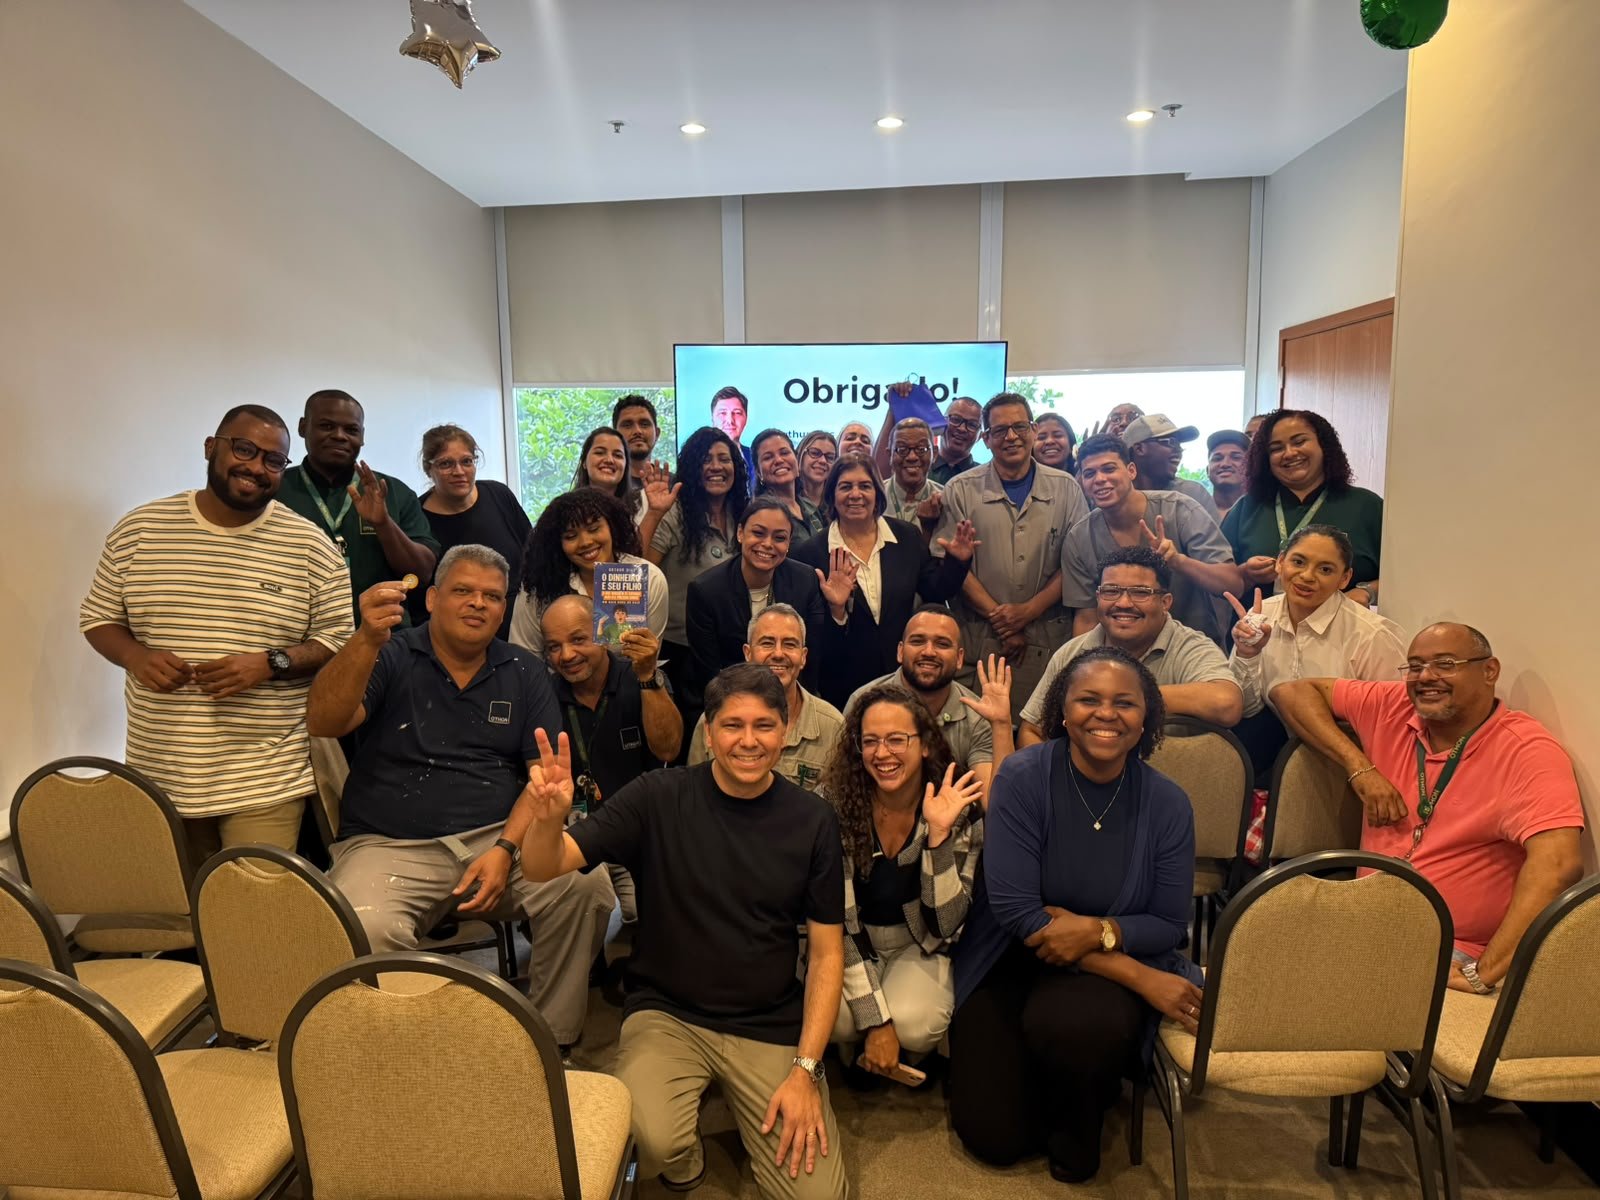
No dia 9 de novembro de 2026, levei a palestra “Cuidar do dinheiro também é prevenir” para a SIPAT do Rio Othon Palace, um dos hotéis mais tradicionais de Copacabana, no Rio de Janeiro. O convite veio da CIPA do hotel, que escolheu a educação financeira como um dos temas da semana de prevenção.
O tema da SIPAT era “Pequenas atitudes, grandes prevenções: cuidar é prevenir!”. E a ideia central da palestra foi justamente essa: problemas com dinheiro também são um risco para a saúde e para a segurança de quem trabalha.
Por que falar de dinheiro numa SIPAT?
Porque a preocupação com dívidas tira o sono, a atenção e a energia das pessoas, e isso aparece no trabalho. Numa pesquisa da Serasa Experian feita em junho de 2026 com trabalhadores que tiveram problemas financeiros:
- 44% convivem com noites de insônia;
- 46% relatam exaustão e esgotamento físico durante o expediente;
- 35% perdem a atenção nas tarefas;
- 33% percebem queda na produtividade;
- 26% admitem irritação com colegas de equipe.
Numa cozinha, num salão de eventos ou num andar inteiro de quartos para arrumar, perder a atenção não é detalhe. É risco de acidente.
Qual é o tamanho do endividamento no Brasil hoje?
Nunca foi tão grande. Em setembro de 2026, o Brasil chegou a 84,2 milhões de pessoas inadimplentes, segundo a Serasa. Isso é 51,1% da população adulta: pela primeira vez, mais da metade. A dívida média por pessoa é de R$7.093.
O endividamento também é alto. Em outubro de 2026, 81,6% das famílias brasileiras tinham algum tipo de dívida, segundo a CNC. E 53% dos trabalhadores dizem que o salário não dá para pagar todas as despesas do mês.
Por que o empréstimo consignado preocupa as empresas?
Porque ele é fácil de contratar e difícil de sair. O consignado é descontado direto do salário e costuma ter juros menores que o cartão ou o cheque especial. Mas “mais barato” não quer dizer barato.
Em setembro de 2026, a taxa média do consignado para trabalhadores com carteira assinada era de 55,5% ao ano, cerca de 3,75% ao mês, segundo o Banco Central. Na prática, um empréstimo de R$2.000 em 36 parcelas custa R$1.675 só de juros, quase o mesmo valor que foi emprestado.
Na palestra, mostrei três pontos que pouca gente conhece:
- Parcela menor quase sempre quer dizer empréstimo mais caro. De 12 para 36 vezes, a parcela cai pela metade, mas os juros mais que triplicam.
- É possível quitar antes e pagar menos juros. O Código de Defesa do Consumidor garante o desconto proporcional dos juros quando a dívida é antecipada. Adiantar as últimas parcelas é o que mais economiza.
- O consignado não é para comprar, é para trocar. Ele só faz sentido para substituir uma dívida mais cara, como o rotativo do cartão, que passa de 15% ao mês.
O que a empresa ganha ao cuidar da saúde financeira da equipe?
Ganha gente mais tranquila, mais atenta e mais comprometida. E os próprios funcionários pedem isso: numa pesquisa da Serasa Experian com a SalaryFits, 87% dos trabalhadores disseram que querem educação e planejamento financeiro como benefício, e 83% acreditam que o empregador pode ajudar.
Num diagnóstico que conduzi em 2025 numa indústria do Rio de Janeiro, com 123 funcionários, 65% disseram viver no limite ou se sentir endividados. E 87% afirmaram que uma empresa que cuida da vida financeira da equipe é uma empresa que valoriza as pessoas.
Os ganhos mais comuns são:
- Menos distração e menos acidentes, porque a cabeça fica no trabalho e não na conta atrasada;
- Menos faltas e afastamentos ligados a estresse e ansiedade;
- Menos rotatividade, porque quem está apertado troca de emprego por qualquer diferença de salário;
- Mais engajamento, porque o funcionário percebe que a empresa se importa com ele.
O que a NR-1 tem a ver com isso?
Desde 26 de maio de 2026, a NR-1 exige que as empresas incluam os riscos psicossociais, como o estresse no trabalho, no seu programa de gerenciamento de riscos. A norma não fala em dívidas diretamente. Mas o endividamento é uma das maiores fontes de estresse dos trabalhadores, e a educação financeira é uma ação preventiva simples e de baixo custo para esse risco.
Como foi a palestra no Rio Othon Palace
A palestra durou uma hora e foi pensada para uma equipe de funções variadas, com idades entre 25 e 70 anos. Sem termos técnicos, com exemplos do dia a dia e sem venda de nenhum produto financeiro.
Comecei com uma dinâmica com uma folha de papel para mostrar como agimos no automático, sem esperar a orientação. É assim que muitos acidentes acontecem, e também muitos empréstimos. Depois comparamos os custos de cada tipo de crédito, vimos como antecipar parcelas e terminamos com três passos para usar o crédito com inteligência.
Agradeço à CIPA e à equipe do Rio Othon Palace pela confiança e pela iniciativa de cuidar das pessoas por inteiro.
Perguntas frequentes
Educação financeira pode ser tema de SIPAT? Sim. A SIPAT trata de saúde e segurança no trabalho, e o estresse causado por dívidas afeta o sono, a atenção e a saúde mental dos trabalhadores.
Quanto tempo dura uma palestra de educação financeira para funcionários? O formato mais comum é de uma hora, com espaço para perguntas. Pode ser complementado por um diagnóstico anônimo da saúde financeira da equipe.
A palestra indica bancos ou produtos financeiros? Não. A orientação é independente: ensina a comparar e decidir, sem vender crédito, consórcio, seguro ou investimento.
O que a empresa recebe depois da palestra? Quando há diagnóstico, a empresa recebe um relatório com os dados agregados da equipe, sem identificar ninguém, e sugestões de próximos passos.
Arthur Dias é fundador da Empreendeduca, ajuda empresas a crescerem com organização financeira e empresarial. É educador financeiro e autor do livro “O Dinheiro e Seu Filho”. Quer levar essa conversa para a sua empresa? Entre em contato.
